Dziś nie będzie bajki.
Dziś będzie coś w rodzaju terapii. Takiej bez kozetki, bez świeczki zapachowej i bez pytania: „a co pan wtedy poczuł?”. Poczułem, że jeśli przeczytam jeszcze jeden tekst o inflacji, który przez kilka tysięcy znaków mówi wszystko poza tym, co ważne, to zacznę rozmawiać z czajnikiem. A czajnik, jak wiadomo, przynajmniej uczciwie syczy.
Przeczytałem artykuł o inflacji. Nie będę podawał źródła, nie będę wymieniał autora. Po co komuś psuć dzień. Nie chodzi o człowieka. Chodzi o gatunek.
Istnieje bowiem pewien typ tekstów gorszych niż teksty złe. Zły tekst można poprawić, skrytykować, wyrzucić albo owinąć nim rybę, jeśli ktoś jeszcze kupuje rybę w papierze. Ale tekst bezużyteczny jest sprytniejszy. Jest gładki, uprzejmy, ma definicje, wykresy, porady i ton człowieka, który właśnie wrócił ze szkolenia „jak mówić spokojnie o katastrofie”.
I właśnie dlatego jest groźny.
Bo nie kłamie wprost. On przemilcza. A przemilczenie, gdy dotyczy pieniędzy, zawsze ma sponsora. Nawet jeśli sponsor nie siedzi w pokoju.
Dlaczego w ogóle o tym piszę?
Przez 26 lat prowadziłem firmy. Przez 15 lat duże biznesy w retail FMCG. Przez ostatnie 11 własną firmę, zatrudniającą ponad setkę ludzi. Niedawno ją sprzedałem.
Przez kilkanaście lat mierzyłem ceny nie jako wskaźnik, tylko jako koszt życia firmy: na tysiącach produktów, faktur, marż, dostaw i decyzji zakupowych.
Nie w eleganckiej tabeli, w której wszystko jest średnią. W realnym świecie, gdzie masło nie pyta, czy pasuje do modelu statystycznego, tylko po prostu drożeje. Gdzie energia nie wzrasta „w ujęciu koszykowym”, tylko przychodzi faktura. Gdzie marża nie jest pojęciem z prezentacji, tylko różnicą między oddychaniem a duszeniem się biznesu.
Dlatego kiedy słyszę: „inflacja wynosi cztery procent”, a widzę, że moje koszty rosną o kilkanaście, to nie rzucam się od razu na barykady.
Najpierw zadaję spokojne pytanie:
czy ta liczba opisuje rzeczywistość, czy tylko sposób jej mierzenia?
Bo problem z oficjalną inflacją nie polega na tym, że każda liczba jest fałszywa. Problem polega na tym, że liczba może być poprawna, a jednocześnie nie opisywać życia człowieka, który za nią płaci.
I tu zaczyna się zabawa. Taka mniej więcej jak wizyta u dentysty, który mówi: „to tylko lekki dyskomfort”, trzymając w ręku wiertło wielkości latarki.
Anatomia pustki
Wyobraźmy sobie artykuł medyczny o raku płuc, który przez trzy tysiące słów opisuje objawy, statystyki, rokowania, metody leczenia, a ani razu nie wspomina o papierosach.
„Rak płuc to poważna choroba. Przyczyny są złożone i wieloczynnikowe. Możesz zmniejszyć ryzyko poprzez zdrową dietę, aktywność fizyczną i regularne badania.”
Technicznie? Prawda.
Praktycznie? Ucieczka z miejsca zdarzenia w białym fartuchu.
Z artykułami o inflacji bywa podobnie. Dostajemy definicję. Dostajemy wykres. Dostajemy kilka porad typu „dywersyfikuj portfel”, co brzmi rozsądnie, dopóki nie przypomnisz sobie, że większość ludzi nie ma portfela inwestycyjnego, tylko portfel z paragonem, kartą lojalnościową i lekkim poczuciem winy.
Ale najważniejsze pytanie zostaje nietknięte.
Skąd się inflacja bierze?
Nie jako „zjawisko”. Nie jako „proces”. Nie jako mgła, która opadła na gospodarkę, bo miała taki nastrój.
Tylko jako efekt decyzji.
Inflacja jako pogoda
W tego typu tekstach inflacja bardzo często występuje jako zjawisko naturalne.
„Inflacja to proces stopniowego i powszechnego wzrostu cen towarów oraz usług w gospodarce.”
Pięknie. Neutralnie. Prawie elegancko.
Tyle że to jest trochę tak, jakby powiedzieć: „pożar to proces wzrostu temperatury w pomieszczeniu”.
No niby tak.
Ale człowieka bardziej interesuje, kto zostawił zapaloną świeczkę przy firance.
Inflacja nie jest meteorologią. Nie przychodzi z niżem znad Atlantyku. Nie spada z chmury w formie drobnego deszczu cenowego. Inflacja jest skutkiem konkretnych mechanizmów: polityki pieniężnej, deficytów, długu, kosztów energii, podatków, regulacji, szoków podażowych, oczekiwań, zachowań firm i konsumentów.
To jest układ naczyń połączonych. Bardzo wygodnie jest jednak mówić o nim tak, jakby naczynia same z siebie postanowiły się połączyć, a woda w nich podniosła się z powodów duchowych.
Wtedy nie ma sprawców. Są tylko okoliczności.
A okoliczności, jak wiadomo, nie odpowiadają na maile.
Statystyczny teatr codzienności
Oficjalne wskaźniki inflacji mają swoją metodologię. Mają koszyk. Mają wagi. Mają procedury. Mają ludzi, którzy naprawdę wykonują pracę pomiarową.
Problem nie polega na tym, że ktoś siedzi w piwnicy i złośliwie dopisuje cyferki czerwonym flamastrem, śmiejąc się jak czarny charakter z bajki dla dorosłych.
Problem jest subtelniejszy.
Oficjalna inflacja odpowiada na pytanie statystyczne. A człowiek żyjący za pensję, emeryturę albo marżę w firmie zadaje pytanie egzystencjalne:
dlaczego moje życie zrobiło się ciaśniejsze?
To są dwa różne pytania.
Statystyka pyta: jak zmienił się poziom cen w określonym koszyku dóbr i usług.
Człowiek pyta: dlaczego po zakupach mam mniej pieniędzy, po opłatach mniej powietrza, a po rozmowie z bankiem mniej złudzeń.
I tu zaczyna się rozdźwięk.
Bo przeciętny koszyk nie istnieje. Istnieją konkretne koszyki konkretnych ludzi. Inny ma rodzina z kredytem, inny emeryt, inny student wynajmujący pokój, inny przedsiębiorca płacący za energię, logistykę, pensje i towar.
Średnia jest przydatna. Ale średnia potrafi też robić za parawan. Jeśli ja mam głowę w piekarniku, a nogi w zamrażarce, to statystycznie powinno mi być całkiem przyjemnie.
Nie jest.
Rady z planety „nadwyżka”
Potem przychodzą porady.
Pierwsza z nich brzmi zwykle: „nie trzymaj gotówki”.
Pieniądze w szufladzie tracą wartość. Nie pracują. Nie pomnażają się.
Dziękujemy. Kapitan Oczywistość właśnie wylądował, otrzepał pelerynę i poprosił o zwrot kosztów podróży.
Tylko że jest drobny problem. Ta rada ma sens głównie dla ludzi, którzy mają nadmiar gotówki.
A bardzo wielu ludzi nie ma problemu: „gdzie ulokować nadwyżkę kapitału?”.
Ma problem: „jak przeżyć do końca miesiąca bez pożyczania od przyszłego siebie?”.
To jest różnica mniej więcej taka jak między pytaniem: „które wino pasuje do ostryg?” a pytaniem: „czy zupa z wczoraj nadaje się jeszcze do zjedzenia?”.
Oba dotyczą jedzenia. Na tym podobieństwa się kończą.
Rada „nie trzymaj gotówki” wypowiedziana do człowieka bez gotówki jest jak instrukcja pływania wręczona komuś, kto stoi na pustyni.
Może poprawna. Tylko trochę spóźniona względem okoliczności.
Zaufaj podpalaczowi, kup gaśnicę.
Kolejna rada: obligacje skarbowe indeksowane inflacją.
Brzmi rozsądnie. Państwo pożycza od obywatela pieniądze, a w zamian obiecuje chronić go przed inflacją mierzoną oficjalnym wskaźnikiem.
Tu trzeba się zatrzymać i docenić konstrukcję.
Państwo współtworzy warunki, w których pieniądz traci wartość. Państwo mierzy tempo tej utraty. Państwo sprzedaje obywatelowi produkt mający chronić przed tym, co samo współtworzy i samo mierzy.
To nie musi być oszustwo. Ale jest to piękny przykład systemowej elegancji.
Jakby człowiek, który zalał ci mieszkanie, zaproponował abonament na wiadro.
Oczywiście, obligacje mogą mieć sens. Dla części osób, w części sytuacji, jako element ostrożnego myślenia o pieniądzach. Nie twierdzę, że każdy, kto kupuje obligacje, zapisuje się do sekty papieru wartościowego.
Twierdzę tylko, że tekst edukacyjny powinien powiedzieć coś więcej niż: „to bezpieczne”.
Bezpieczne według kogo? W jakim horyzoncie? Przy jakim zaufaniu do instytucji? Przy jakiej inflacji realnie odczuwanej? Przy jakim ryzyku zmiany zasad?
Bo w finansach słowo „bezpieczne” bywa najdroższym słowem w zdaniu.
Kup mieszkanie, jeśli przypadkiem masz mieszkanie do kupienia.
Następna klasyka: nieruchomości.
„Historycznie wartość nieruchomości chroni przed inflacją.”
Tak. Historycznie wiele rzeczy wygląda dobrze, kiedy patrzymy na nie z wygodnej odległości i bez raty kredytu w tle.
Nieruchomości mogą być świetnym aktywem dla człowieka z kapitałem. Mogą być też pułapką dla człowieka, który kapitału nie ma, więc musi kupić dług przebrany za mieszkanie.
Bo kupno nieruchomości bez kapitału to nie jest „ochrona przed inflacją”. To jest wejście w trzydziestoletni związek z bankiem, w którym bank ma zawsze pilota do telewizora.
Mamy kredyt. Marżę. Stopy procentowe. Ubezpieczenia. Podatki. Koszty remontu. Ryzyko utraty dochodu. Ryzyko rynku. Ryzyko, że sąsiad z góry odkryje w sobie pasję do majsterkowania o szóstej rano.
A artykuł mówi: nieruchomości.
Jakby chodziło o zakup większego chleba.
Dywersyfikuj portfel, czyli zbuduj dom z rzeczy.
Potem pada słowo, po którym każdy tekst finansowy przez chwilę czuje się mądrzejszy:
dywersyfikacja.
„Mądry inwestor dzieli portfel: część trzyma bezpiecznie, część w obligacjach, część w akcjach lub funduszach.”
Pięknie.
To jest finansowy odpowiednik instrukcji:
„Aby zbudować dom, należy użyć fundamentów, ścian i dachu.”
Trudno się nie zgodzić. Trudno też dzięki temu zamieszkać.
Bo czytelnik potrzebuje konkretu. Ile? Dla kogo? Na jak długo? Przy jakim dochodzie? Przy jakim wieku? Przy jakiej odporności psychicznej? Przy jakim celu? Przy jakim ryzyku?
Bez tego „dywersyfikuj” oznacza mniej więcej: „nie rób głupio”.
Znakomita rada. Szkoda, że nie wiadomo, co znaczy.
Efekt Cantillona, czyli kto stoi bliżej kranu
W tekstach o inflacji bardzo rzadko pojawia się rzecz najciekawsza: nowe pieniądze nie trafiają do wszystkich jednocześnie.
Nie spadają z nieba jak konfetti na festynie równości.
Najpierw trafiają do tych, którzy stoją najbliżej systemowego kranu: sektora finansowego, dużych podmiotów, rządu, instytucji, ludzi z dostępem do taniego kapitału i aktywów.
Oni kupują wcześniej. Po starych cenach.
Reszta dostaje skutki później. W czynszu. W jedzeniu. W energii. W kosztach kredytu. W pensji, która wzrosła, ale jakby na kolanach i po długiej chorobie.
Inflacja nie jest tylko wzrostem cen. Jest również zmianą kolejności dostępu do pieniądza. A kolejność, jak wie każdy, kto stał kiedyś w kolejce po cokolwiek ważnego, nie jest szczegółem technicznym.
Jest władzą.
Zmuszanie do inwestowania
Jest jeszcze jedna rzecz, o której mówi się za rzadko.
W normalnym świecie człowiek powinien móc oszczędzać bez poczucia, że właśnie popełnia finansowe samobójstwo w zwolnionym tempie.
Tymczasem jeśli inflacja jest wyższa niż oprocentowanie bezpiecznych depozytów, oszczędzanie zaczyna być karane.
Nie spektakularnie. Nikt nie przychodzi o świcie i nie zabiera ci skarbonki.
To odbywa się kulturalnie. Cywilizowanie. Z aplikacją mobilną.
Patrzysz po roku i widzisz, że nominalnie masz trochę więcej. Realnie możesz kupić mniej.
System mówi wtedy: inwestuj.
W akcje. Fundusze. Nieruchomości. Obligacje. Cokolwiek. Rusz się. Podejmij ryzyko. Naucz się rynku. Zrozum instrumenty. Zdywersyfikuj. Rebalansuj. Optymalizuj.
Czyli człowiek, który chciał po prostu nie stracić wartości swojej pracy, zostaje wepchnięty do kasyna i pouczony, że powinien być bardziej świadomym graczem.
To jest bardzo sprytne.
Najpierw karzemy spokój. Potem sprzedajemy szkolenia z odwagi.
Skurczflacja, czyli mniejszy batonik w tej samej sukience
Na końcu takich tekstów często pojawia się „ciekawostka”: skurczflacja albo bardziej fachowo - downsizing.
Produkt kosztuje tyle samo, ale ma mniejszą wagę. Czekolada niby ta sama, tylko jakby bardziej nieśmiała. Jogurt trzyma cenę, ale w środku ma więcej powietrza niż zebranie o wartościach firmowych.
To akurat jest konkret. I dobrze, że się o tym mówi.
Tylko znowu: skurczflacja jest objawem, nie początkiem choroby.
Firmy robią to, bo boją się reakcji konsumenta na wyższą cenę. Czasem bronią marży. Czasem przerzucają koszty. Czasem wykorzystują moment. Czasem same są dociśnięte przez energię, surowce, pensje, podatki, logistykę i regulacje.
Rzeczywistość, jak zwykle, ma gorszy charakter niż prosta bajka o złym producencie.
Ale w tekście edukacyjnym warto byłoby powiedzieć: jeśli produkt się kurczy, to nie tylko dlatego, że ktoś w marketingu odkrył mniejszą foremkę. To także dlatego, że cały łańcuch kosztów zaczął skrzypieć.
A kiedy skrzypi łańcuch, zawsze ktoś udaje, że to muzyka.
Czego zwykle nie mówi się w takich tekstach
Nie mówi się, że inflacja jest polityczna.
Nie w sensie partyjnym. Partyjność jest tu najnudniejszą częścią problemu. Zmieniają się szyldy, konferencje, miny przy mównicy i kolor krawata. Mechanizm zostaje.
Inflacja jest polityczna, bo dotyczy decyzji o pieniądzu, długu, deficycie, podatkach, wydatkach, stopach procentowych, regulacjach, energii i odpowiedzialności przesuwanej w przyszłość.
A przyszłość w tym przypadku ma tę wadę, że kiedyś przychodzi.
Nie mówi się też, że inflacja działa jak podatek, którego nie trzeba uchwalać wprost. Nikt nie musi powiedzieć: „zabierzemy wam po trochu z każdej złotówki”. Wystarczy, że złotówka po cichu schudnie.
Eleganckie. Dyskretne. Prawie bezobsługowe.
Nie mówi się wreszcie, że oficjalny język ekonomii bardzo często uspokaja tych, których powinien budzić.
„Procesy inflacyjne”.
„Presja cenowa”.
„Oczekiwania rynkowe”.
„Dostosowania”.
„Przejściowe czynniki”.
Piękne słowa. Miękkie jak hotelowy dywan.
Tylko że po takim dywanie najlepiej wynosi się odpowiedzialność.
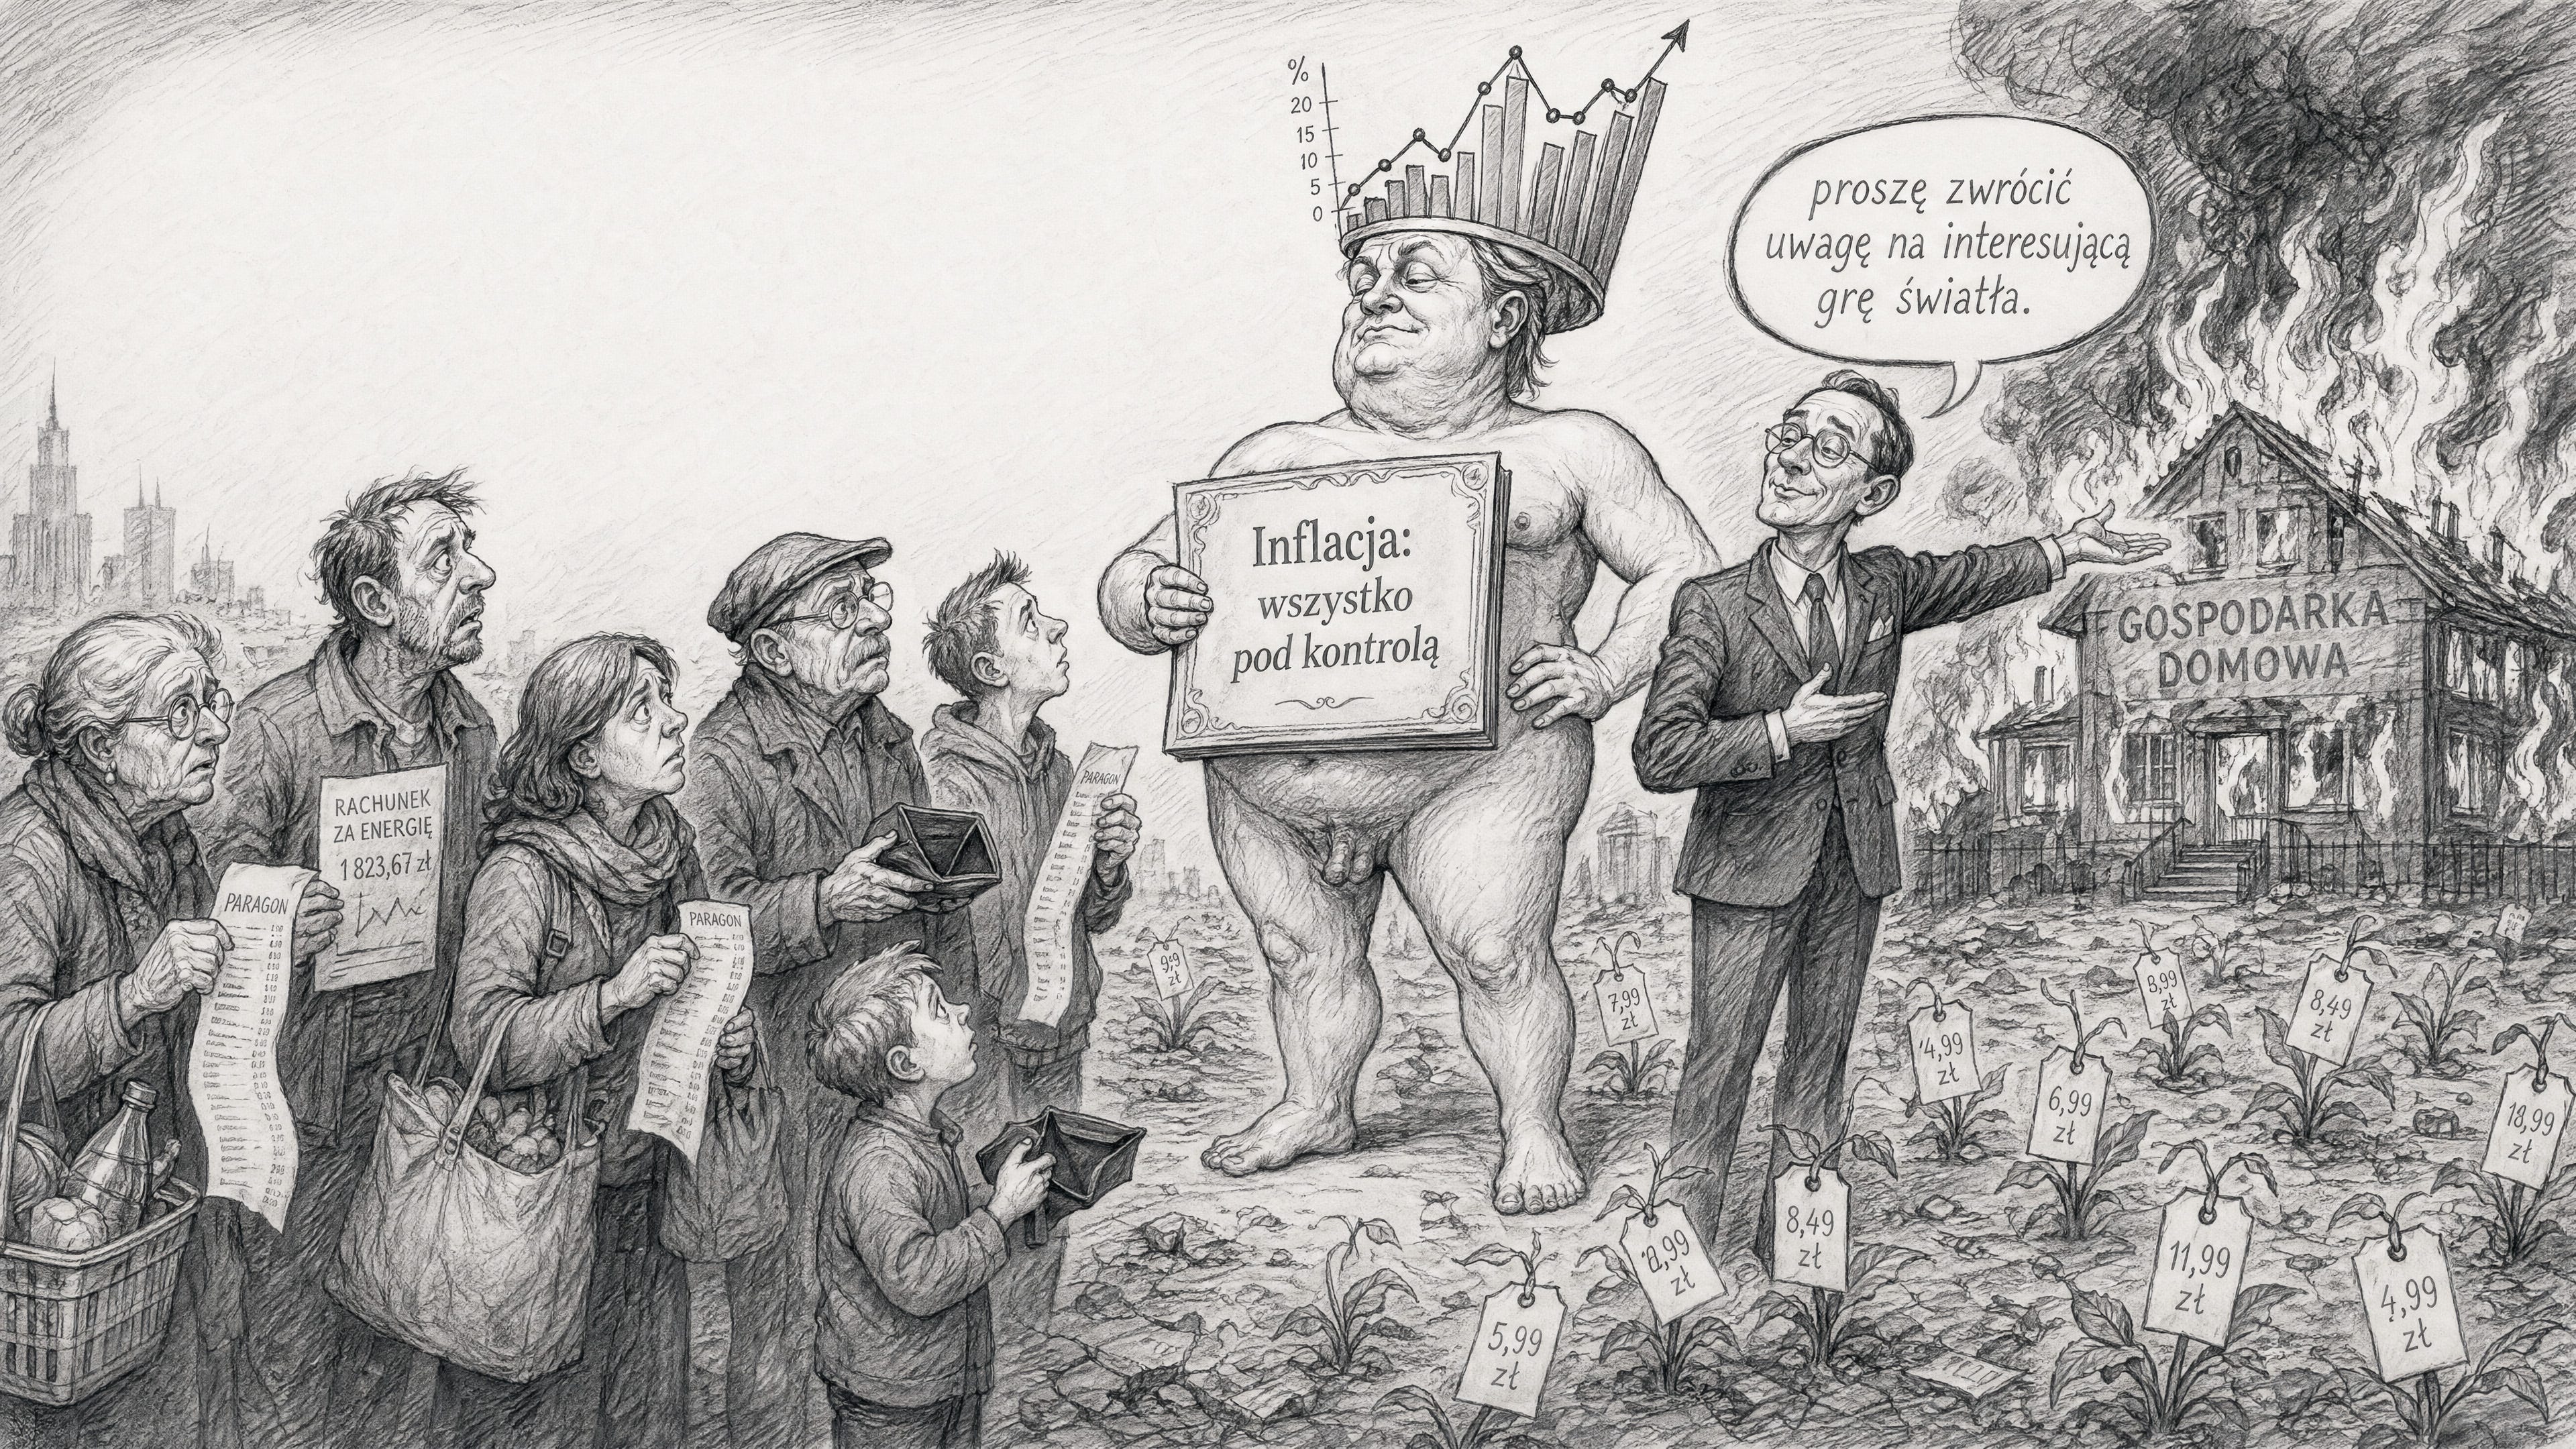
Cesarz nie ma ubrania
I właśnie dlatego tamten artykuł mnie zirytował.
Nie dlatego, że był skandalicznie głupi. Głupota przynajmniej bywa szczera.
On był poprawny.
A poprawność bywa bardziej niebezpieczna niż błąd, bo daje człowiekowi poczucie, że coś zrozumiał.
Miał definicje, wykresy. Miał porady, fachowe słowa. Miał spokojny ton. Miał pozór użyteczności.
I nie dotknął najważniejszego.
Nie powiedział, że inflacja nie jest tylko wzrostem cen, ale także sposobem przerzucania kosztów.
Nie powiedział, że średnia inflacja i przeżywana inflacja to często dwa różne światy.
Nie powiedział, że rady finansowe dla ludzi z kapitałem bywają upokarzająco bezużyteczne dla ludzi bez kapitału.
Nie powiedział, że system, który zmusza zwykłego człowieka do inwestowania tylko po to, żeby nie biedniał, ma w sobie coś głęboko chorego.
Nie powiedział, że pieniądz jest obietnicą, a obietnica zależy od tych, którzy mają władzę ją rozwadniać.
To nie jest edukacja.
To jest oprowadzanie po płonącym budynku z komentarzem: „proszę zwrócić uwagę na interesującą grę światła”.
Po co to wszystko?
Nie piszę tego, żeby kogoś zaatakować.
Piszę, bo mam coraz mniej cierpliwości do tekstów, które udają, że tłumaczą świat, a tak naprawdę uczą ludzi grzecznie stać w kolejce po własne zubożenie.
Piszę, bo człowiek ma prawo wiedzieć, że jego poczucie rozjazdu między oficjalną liczbą a własnym portfelem nie jest histerią. Jest często całkiem przytomną reakcją na różnicę między miarą a życiem.
Piszę, bo jeśli tekst o inflacji nie mówi o sprawstwie, długu, polityce pieniądza, redystrybucji, koszyku, ryzyku i realnym doświadczeniu ludzi, to może być ładny, spokojny i poprawny.
Ale jest jak cesarz z bajki.
Wszyscy widzą, że czegoś brakuje.
Tylko nikt nie chce psuć uroczystości.
A czasem naprawdę trzeba powiedzieć prosto:
cesarz nie ma ubrania.
I jeszcze wystawia nam rachunek za krawca.